Anexo III do Simples Nacional: tabela, atividades, Fator R e como calcular
O Anexo III do Simples Nacional é a tabela de impostos da maior parte das empresas de serviços. As alíquotas vão de 6% a 33%, em seis faixas de faturamento, e a alíquota que a empresa paga de fato quase sempre é menor que a da tabela, porque existe uma parcela a deduzir.
Neste guia você encontra a tabela completa, as atividades que entram no Anexo III, a regra do Fator R (que decide entre o Anexo III e o Anexo V), o cálculo do DAS passo a passo com exemplos e o que muda com a Reforma Tributária a partir de 2027.
O que é o Anexo III do Simples Nacional
O Anexo III é uma das cinco tabelas de tributação do Simples Nacional, previstas na Lei Complementar nº 123/2006. Ele reúne serviços como contabilidade, academias, agências de viagem, escolas, instalação e manutenção, além de atividades de profissões regulamentadas que cumprem a regra do Fator R.
O DAS calculado pelo Anexo III inclui, em uma única guia: IRPJ, CSLL, PIS, Cofins, CPP (a contribuição previdenciária patronal) e ISS.
Os cinco anexos, para situar:
| Anexo | Para quem | Alíquota inicial |
|---|---|---|
| Anexo I | Comércio | 4% |
| Anexo II | Indústria | 4,5% |
| Anexo III | Serviços em geral e serviços com Fator R de 28% ou mais | 6% |
| Anexo IV | Advocacia, construção civil, limpeza e vigilância | 4,5% (sem a CPP, paga à parte) |
| Anexo V | Serviços com Fator R abaixo de 28% | 15,5% |
Tabela do Anexo III do Simples Nacional
A tabela está em vigor desde 2018 e continua valendo em 2026. A faixa é definida pela receita bruta dos últimos 12 meses (RBT12), e não pelo faturamento do mês.
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 6,00% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | R$ 125.640,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 648.000,00 |
Como calcular o DAS no Anexo III
A alíquota que a empresa paga é a alíquota efetiva, calculada com esta fórmula:
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
Depois, basta multiplicar a alíquota efetiva pelo faturamento do mês.
Exemplo: empresa que faturou R$ 300 mil em 12 meses
- Encontre a faixa. R$ 300.000 está na 2ª faixa: alíquota nominal de 11,2% e parcela a deduzir de R$ 9.360.
- Aplique a fórmula. (300.000 × 11,2% − 9.360) ÷ 300.000 = (33.600 − 9.360) ÷ 300.000 = 8,08%.
- Calcule o DAS do mês. Com faturamento de R$ 25.000 no mês: 25.000 × 8,08% = R$ 2.020,00.
Repare que a alíquota nominal é de 11,2%, mas a empresa paga 8,08%. É por isso que mudar de faixa não provoca um salto no imposto: a parcela a deduzir suaviza a passagem.
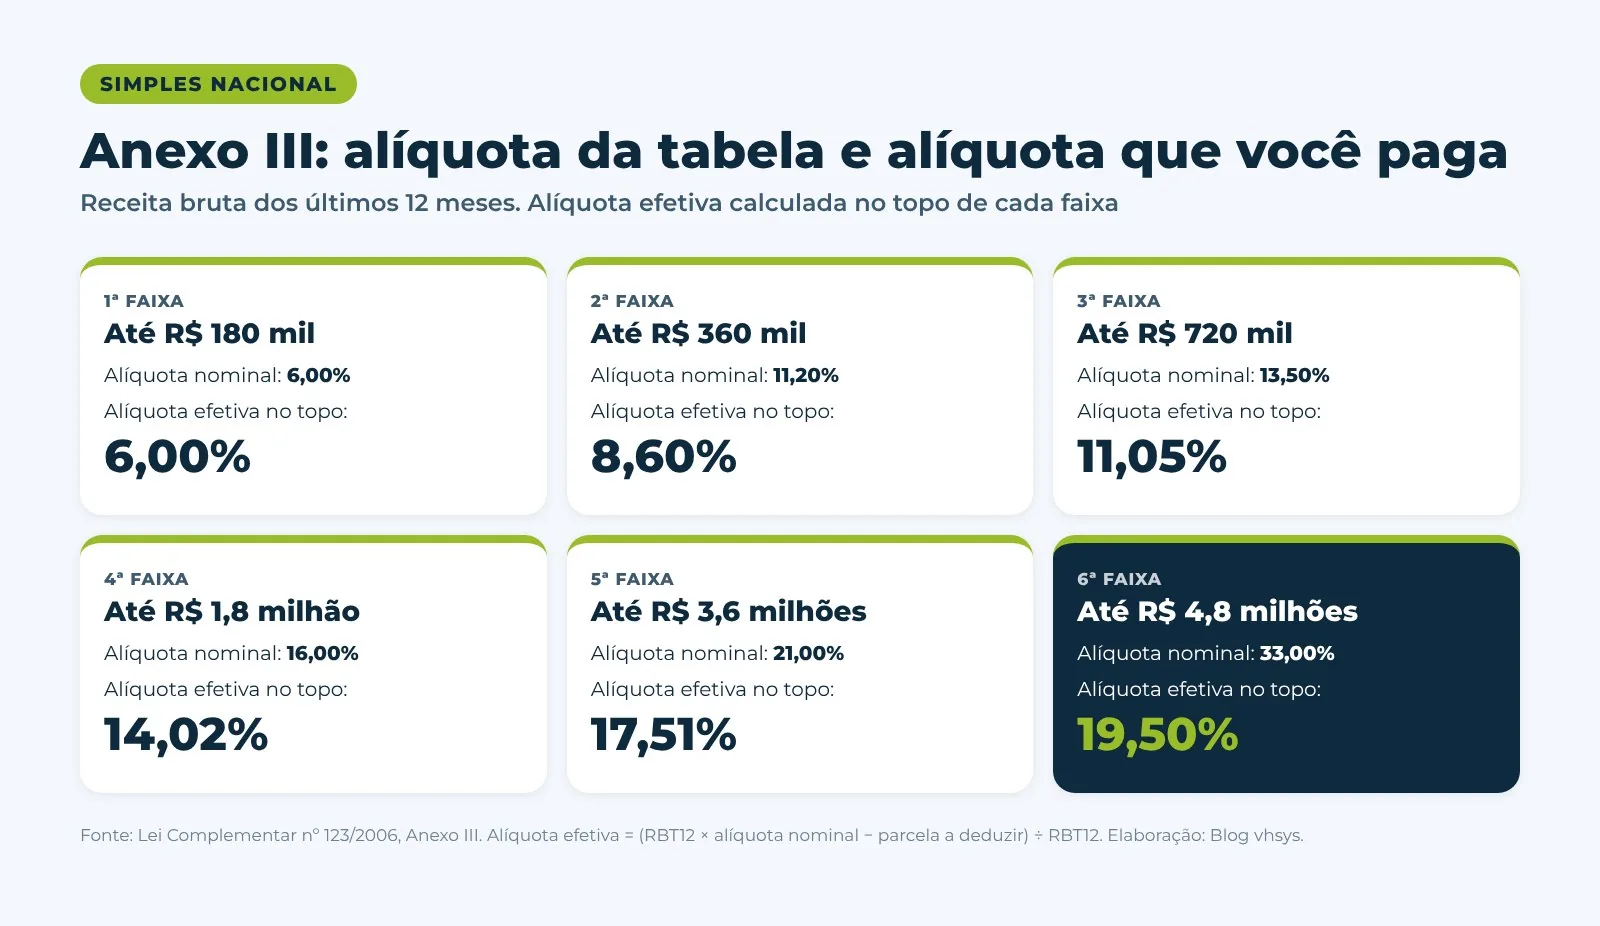
Alíquota efetiva no topo de cada faixa
| Receita bruta em 12 meses | Alíquota nominal | Alíquota efetiva |
|---|---|---|
| R$ 180.000 | 6,00% | 6,00% |
| R$ 360.000 | 11,20% | 8,60% |
| R$ 720.000 | 13,50% | 11,05% |
| R$ 1.800.000 | 16,00% | 14,02% |
| R$ 3.600.000 | 21,00% | 17,51% |
| R$ 4.800.000 | 33,00% | 19,50% |
Empresa com menos de 12 meses de atividade usa a receita proporcional: a média mensal do período, multiplicada por 12.

Quais atividades entram no Anexo III
O enquadramento depende do CNAE e do tipo de serviço. De forma geral, há dois grupos.
Sempre no Anexo III, sem depender do Fator R
- Escritórios de contabilidade
- Academias de ginástica, de dança e de artes marciais
- Agências de viagem e turismo
- Escolas, creches e cursos livres
- Serviços de instalação, reparo e manutenção em geral
- Agências lotéricas
- Produções culturais e artísticas
- Transporte municipal de passageiros
- Corretagem de seguros
No Anexo III só com Fator R de 28% ou mais
- Medicina, odontologia, psicologia, fisioterapia e outras atividades de saúde
- Engenharia e arquitetura
- Desenvolvimento de software e serviços de tecnologia
- Publicidade e jornalismo
- Consultoria, auditoria e perícia
- Representação comercial
- Medicina veterinária
Nessas atividades, quando o Fator R fica abaixo de 28%, a empresa é tributada pelo Anexo V, que começa em 15,5%. Advocacia, construção civil, limpeza e vigilância ficam no Anexo IV. A lista completa está na Lei Complementar nº 123/2006 e na Resolução CGSN nº 140/2018, e o seu contador confirma o enquadramento pelo CNAE.
Fator R: a regra que separa o Anexo III do Anexo V
Fator R é a relação entre a folha de pagamento e a receita bruta dos últimos 12 meses.
Fator R = folha de salários em 12 meses ÷ receita bruta em 12 meses
- Fator R igual ou maior que 28%: Anexo III.
- Fator R menor que 28%: Anexo V.
Entram na folha os salários, o pró-labore dos sócios, a contribuição previdenciária patronal e o FGTS. A conta é refeita todo mês, então a empresa pode estar no Anexo III em um mês e no Anexo V no outro.
Quanto custa ficar no Anexo V
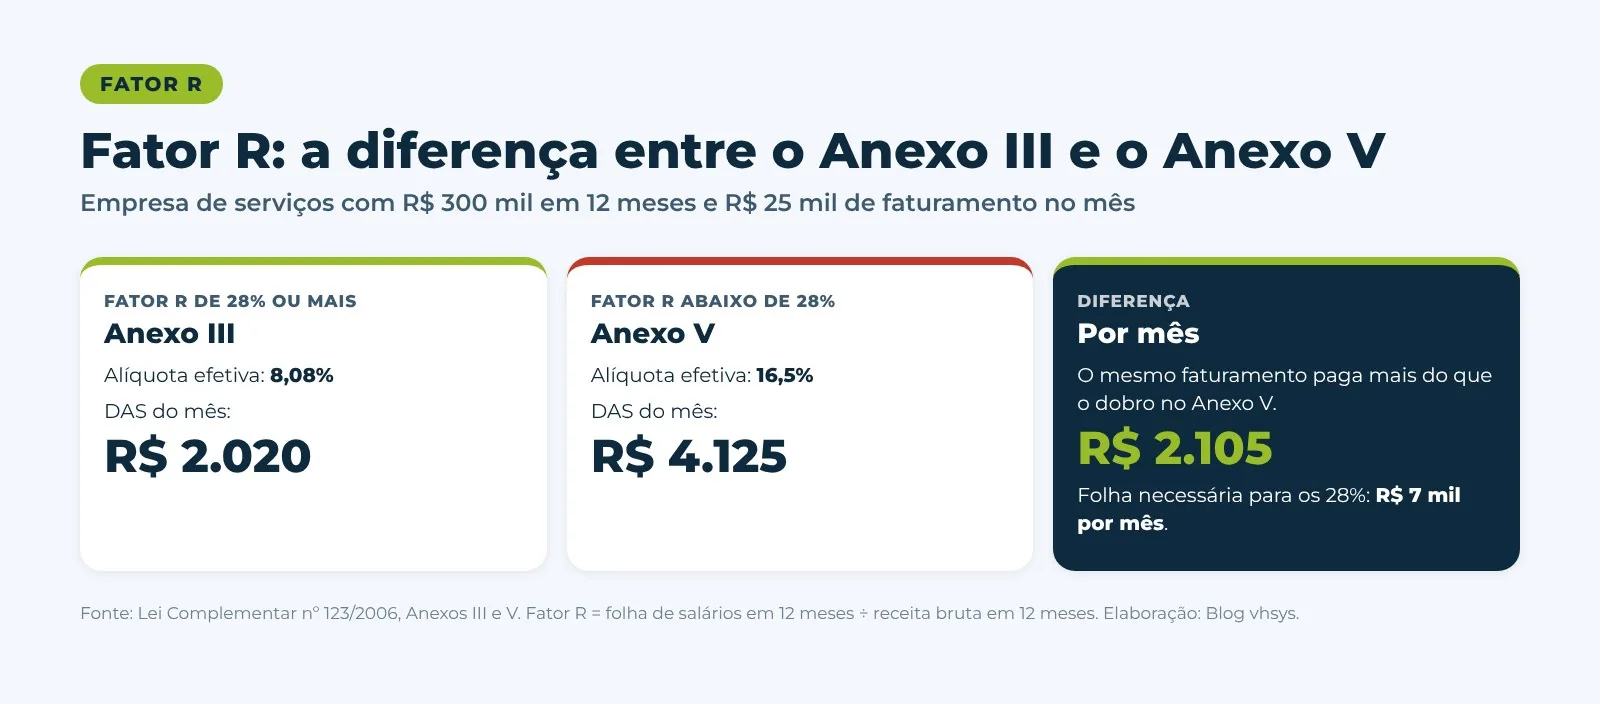
Veja a mesma empresa de R$ 300 mil em 12 meses e R$ 25 mil no mês, nos dois anexos:
| Anexo III (Fator R de 28% ou mais) | Anexo V (Fator R abaixo de 28%) | |
|---|---|---|
| Alíquota nominal da 2ª faixa | 11,2% | 18% |
| Parcela a deduzir | R$ 9.360 | R$ 4.500 |
| Alíquota efetiva | 8,08% | 16,5% |
| DAS do mês | R$ 2.020,00 | R$ 4.125,00 |
A diferença é de R$ 2.105 por mês. Para chegar aos 28%, essa empresa precisa de uma folha de R$ 84 mil em 12 meses, ou R$ 7 mil por mês, somando pró-labore, salários e encargos. Aumentar o pró-labore eleva o INSS e o Imposto de Renda do sócio, então a conta precisa ser feita com o contador. O passo a passo está em como calcular o Fator R.
ISS no Anexo III e o sublimite de R$ 3,6 milhões
- O ISS vai dentro do DAS e é repassado ao município onde o imposto é devido. A parcela de ISS dentro da alíquota efetiva é limitada a 5%.
- Quando o ISS é retido pelo cliente, o valor retido é descontado do DAS. Informe a retenção na nota e na apuração para não pagar duas vezes.
- Acima de R$ 3,6 milhões em 12 meses, a empresa continua no Simples para os tributos federais até R$ 4,8 milhões, mas passa a recolher o ISS fora do DAS, pelas regras do município.
Se o faturamento está chegando perto do limite, veja o que acontece ao ultrapassar o teto do Simples Nacional.
O que muda no Anexo III com a Reforma Tributária
A tabela do Anexo III não mudou em 2026. As novidades para quem presta serviço no Simples são outras:
- Nota de serviço no padrão nacional. Desde 1º de novembro de 2026, microempresas e empresas de pequeno porte do Simples emitem a NFS-e somente pelo padrão nacional. Veja como em NFS-e padrão nacional.
- IBS e CBS na nota a partir de 1º de janeiro de 2027. As regras dos novos tributos passam a valer para os optantes do Simples nessa data.
- Escolha entre recolher IBS e CBS por dentro ou por fora do DAS. Recolher por fora permite ao cliente empresa aproveitar o crédito integral. A janela de opção para 2027 foi de 1º a 30 de setembro de 2026. Entenda em Simples Nacional Híbrido.
- Novo limite do MEI. Quem está no início pode ficar mais tempo como MEI: o teto sobe para R$ 110 mil em 2027. Veja o novo limite do MEI.
Erros comuns de quem está no Anexo III
- Usar o faturamento do mês para achar a faixa. A faixa depende da receita dos últimos 12 meses.
- Aplicar a alíquota nominal direto. O correto é a alíquota efetiva, depois da parcela a deduzir.
- Esquecer de acompanhar o Fator R. Um mês abaixo de 28% leva o imposto para a tabela do Anexo V.
- Misturar receitas de atividades diferentes. Empresa que vende mercadoria e presta serviço separa as receitas: a venda vai para o Anexo I e o serviço, para o Anexo III ou V.
- Não informar o ISS retido. Sem a informação, o imposto retido pelo cliente é pago de novo no DAS.
- Emitir nota com o código de serviço errado. O código influencia a alíquota do ISS e o município que recebe o imposto.
Como o vhsys ajuda quem está no Simples Nacional
O cálculo do DAS é feito pelo contador, no PGDAS-D. O que o vhsys faz é entregar os números certos para essa conta:
- Emissão de NFS-e, NF-e e NFC-e, já com os campos da Reforma: CBS, IBS e cClassTrib.
- Relatórios de vendas e de notas emitidas por período, para acompanhar os 12 meses que definem a faixa.
- Contas a pagar e a receber, com boleto e Pix, para saber quanto do faturado entrou no caixa.
- Exportação dos XMLs das notas para enviar ao contador.
Fontes
- Lei Complementar nº 123/2006, Anexos III e V, com a redação da Lei Complementar nº 155/2016.
- Resolução CGSN nº 140/2018 (regulamento do Simples Nacional).
- Resolução CGSN nº 191/2026 (NFS-e de ME e EPP pelo padrão nacional).
- Lei Complementar nº 214/2025 (IBS e CBS no Simples Nacional).
Perguntas frequentes
O que é o Anexo III do Simples Nacional?
É uma das cinco tabelas de tributação do Simples Nacional, usada pela maior parte das empresas de serviços. O DAS calculado por ela inclui IRPJ, CSLL, PIS, Cofins, CPP e ISS.
Qual é a alíquota do Anexo III?
A alíquota nominal vai de 6%, para receita de até R$ 180 mil em 12 meses, a 33%, na faixa de R$ 3,6 milhões a R$ 4,8 milhões. A alíquota efetiva, que é a que a empresa paga, vai de 6% a 19,5%.
Como calcular o DAS no Anexo III?
Calcule a alíquota efetiva: (receita bruta dos últimos 12 meses × alíquota nominal − parcela a deduzir) ÷ receita bruta dos últimos 12 meses. Depois multiplique a alíquota efetiva pelo faturamento do mês.
Quais atividades são do Anexo III?
Escritórios de contabilidade, academias, agências de viagem, escolas, instalação e manutenção, entre outras. Atividades como medicina, engenharia, tecnologia, publicidade e consultoria entram no Anexo III quando o Fator R é de 28% ou mais.
O que é o Fator R?
É a relação entre a folha de salários, incluídos pró-labore e encargos, e a receita bruta dos últimos 12 meses. Com Fator R igual ou maior que 28%, a empresa é tributada pelo Anexo III. Abaixo disso, pelo Anexo V.
Qual a diferença entre o Anexo III e o Anexo V?
O Anexo III começa em 6% e o Anexo V, em 15,5%. Uma empresa com R$ 300 mil de receita em 12 meses paga alíquota efetiva de 8,08% no Anexo III e de 16,5% no Anexo V.
A tabela do Anexo III mudou em 2026?
Não. A tabela é a mesma desde 2018. O que mudou em 2026 para os prestadores de serviço do Simples foi a emissão da NFS-e, que passou a ser somente pelo padrão nacional em 1º de novembro.
A equipe editorial do vhsys produz conteúdos práticos sobre gestão, notas fiscais, finanças e vendas para micro e pequenas empresas, com base em mais de 15 anos ajudando empreendedores a organizar o dia a dia do negócio com o ERP vhsys.
Continue lendo
- MEI
Novo limite do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028
O limite do MEI sobe para R$ 110 mil em 2027 e R$ 140 mil em 2028. Veja o que ...
- Reforma Tributária
O que é IVA: como funciona, quanto será e o que muda na sua empresa
Guia completo do IVA brasileiro (CBS + IBS): como funciona o crédito, alíquota estimada, cronograma de 2026 a 2033, Simples ...
- Reforma Tributária
Condomínio vai emitir nota fiscal: o que muda com a NFS-e em 1º de dezembro (código 99.05.01)
A partir de 1º/12/2026, o condomínio passa a emitir NFS-e sobre as cotas, com o código 99.05.01. Veja quem emite, ...
Assine e receba o que ninguém te ensina sobre empreender no dia a dia!