O que é IVA: como funciona, quanto será e o que muda na sua empresa
O IVA (Imposto sobre Valor Agregado) é o modelo de imposto sobre consumo usado em mais de 170 países, e é ele que a Reforma Tributária está trazendo para o Brasil. Entre 2026 e 2033, cinco tributos que hoje confundem qualquer empresário (PIS, Cofins, IPI, ICMS e ISS) dão lugar a um IVA dividido em duas partes: a CBS, federal, e o IBS, de estados e municípios.
Neste guia você vai entender, sem juridiquês, como o IVA funciona na prática, quanto ele deve custar, o que muda em cada ano da transição, como fica o Simples Nacional e o que a sua empresa precisa fazer agora. Todos os números têm fonte, listada no final do texto.
O que é IVA, em uma frase
IVA é um imposto sobre o consumo em que cada empresa da cadeia paga só sobre o valor que ela acrescentou ao produto ou serviço, abatendo o imposto que já veio embutido nas compras. Quem arca com o imposto, no fim, é o consumidor final; as empresas funcionam como “arrecadadoras” em cada etapa.
A ideia central é simples: o imposto pago na compra vira crédito, e o imposto cobrado na venda é débito. A empresa recolhe a diferença. Isso acaba com o famoso “imposto sobre imposto”, o efeito cascata que encarece produtos no Brasil.
Como o IVA funciona na prática
Veja uma cadeia simples, com um produto que sai da indústria, passa por um distribuidor e chega a uma loja. Usamos um IVA de 28%, próximo das estimativas para o Brasil a partir de 2033:
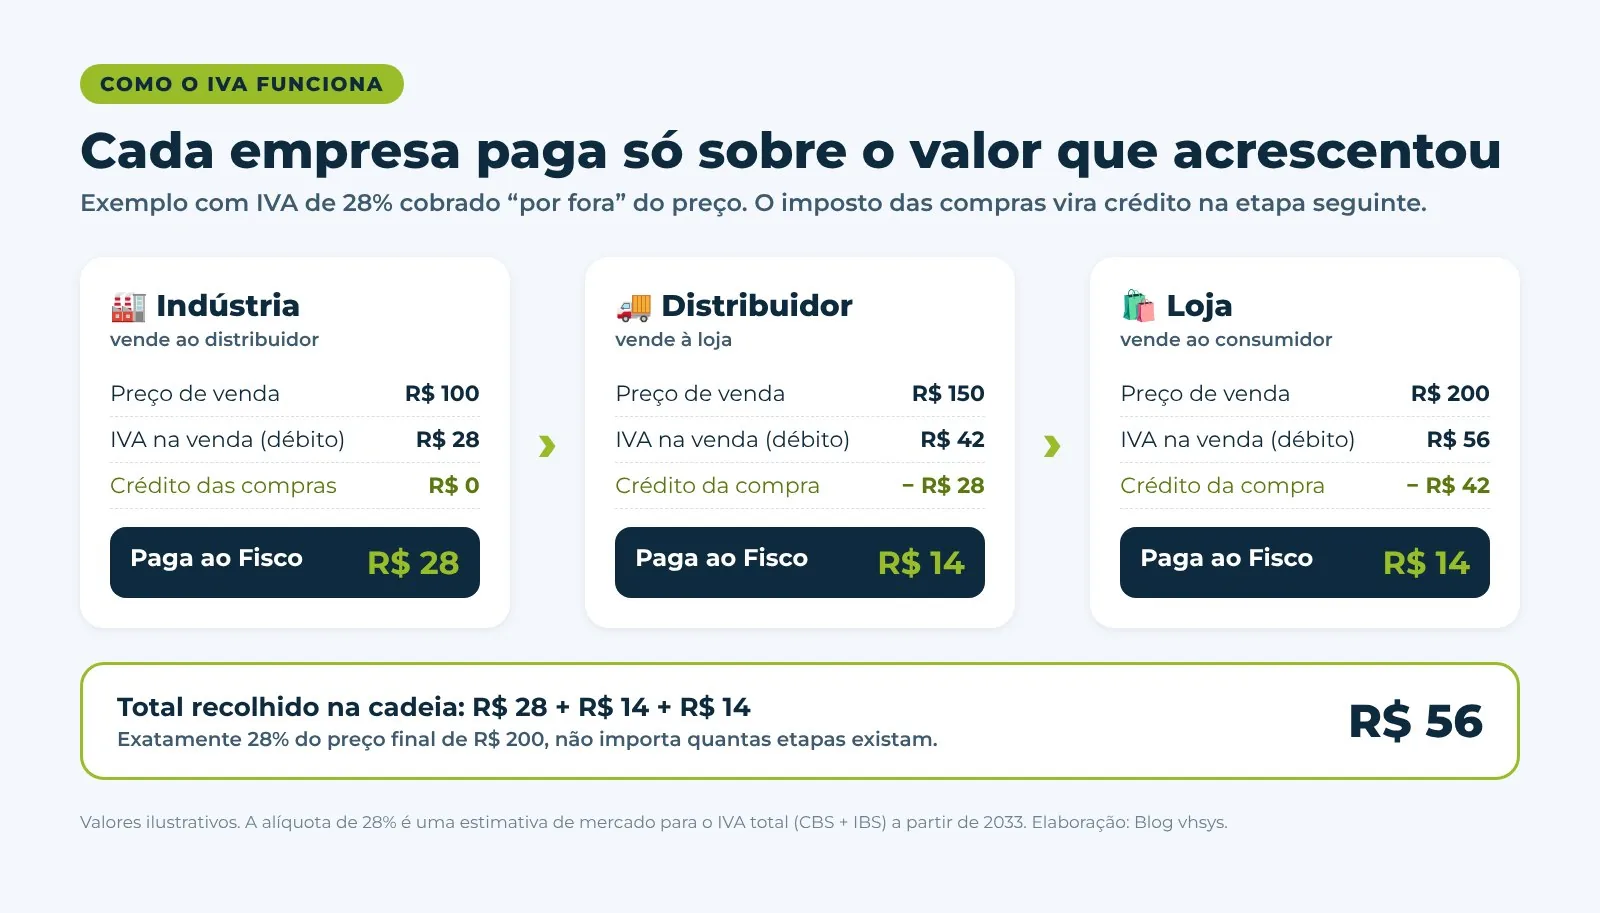
- Indústria: vende por R$ 100 e destaca R$ 28 de IVA. Como não tinha imposto nas compras (no exemplo), recolhe os R$ 28.
- Distribuidor: compra por R$ 100 (com R$ 28 de crédito) e vende por R$ 150, destacando R$ 42. Recolhe R$ 42 − R$ 28 = R$ 14.
- Loja: compra por R$ 150 (com R$ 42 de crédito) e vende ao consumidor por R$ 200, destacando R$ 56. Recolhe R$ 56 − R$ 42 = R$ 14.
Somando, o governo recebe R$ 56, exatamente 28% do preço final de R$ 200. Se a cadeia tivesse cinco ou dez etapas, o total continuaria o mesmo. No sistema atual, em que vários tributos são cumulativos ou têm crédito limitado, cada etapa a mais costuma aumentar o imposto escondido no preço.
“Por fora”: o imposto aparece separado do preço
Outra mudança importante: o IVA brasileiro é cobrado “por fora”. O valor do imposto aparece destacado na nota, somado ao preço, em vez de ficar escondido dentro dele, como acontece hoje com o ICMS. Para quem compra, fica claro quanto é produto e quanto é imposto. Para quem vende, a tabela de preços precisa ser revista com esse formato em mente.
IVA dual: o que são CBS e IBS
O Brasil escolheu um IVA dual. As regras são as mesmas para as duas partes (o que gera crédito, como se calcula, quais as exceções), mas a arrecadação é dividida entre quem administra cada uma:

| Novo tributo | Quem administra | O que substitui | Quando assume |
|---|---|---|---|
| CBS (Contribuição sobre Bens e Serviços) | União, pela Receita Federal | PIS e Cofins (e, na prática, o IPI, zerado para quase todos os produtos) | 2027 |
| IBS (Imposto sobre Bens e Serviços) | Estados e municípios, pelo Comitê Gestor do IBS (CGIBS) | ICMS (estadual) e ISS (municipal) | Gradualmente de 2029 a 2033 |
| IS (Imposto Seletivo) | União | Não é IVA: é um imposto extra sobre produtos prejudiciais à saúde ou ao meio ambiente | 2027 |
Na nota fiscal, CBS e IBS aparecem lado a lado, cada um com sua alíquota. O IBS ainda se divide em uma parte estadual e uma municipal, cobradas sempre pelo destino: o imposto vai para o estado e o município onde está o consumidor, e não mais para onde a empresa está instalada. Isso tende a acabar com a guerra fiscal entre estados.
Por que o Brasil está trocando de sistema
O sistema atual de impostos sobre consumo é considerado um dos mais complexos do mundo. Alguns motivos:
- 27 legislações de ICMS, uma por estado, cada uma com alíquotas, benefícios e regras de substituição tributária próprias.
- Mais de 5.500 legislações de ISS, uma por município, com disputas sobre onde o imposto é devido.
- Cumulatividade: PIS e Cofins cumulativos, ISS e parte do ICMS não geram crédito, então o imposto se acumula ao longo da cadeia.
- Guerra fiscal: estados concedem benefícios para atrair empresas, o que gera insegurança e briga judicial.
- Contencioso: discussões como “o ICMS entra na base do PIS e da Cofins?” levaram anos nos tribunais.
O IVA resolve esses problemas com uma base ampla (bens e serviços tributados do mesmo jeito), crédito sobre quase tudo o que a empresa compra, cobrança no destino e uma legislação única para o país inteiro.
Qual será a alíquota do IVA no Brasil?
Ainda não existe um número definitivo para o IVA completo, porque ele só passa a valer por inteiro em 2033. O que existe são estimativas oficiais e uma decisão já tomada para a CBS de 2027:
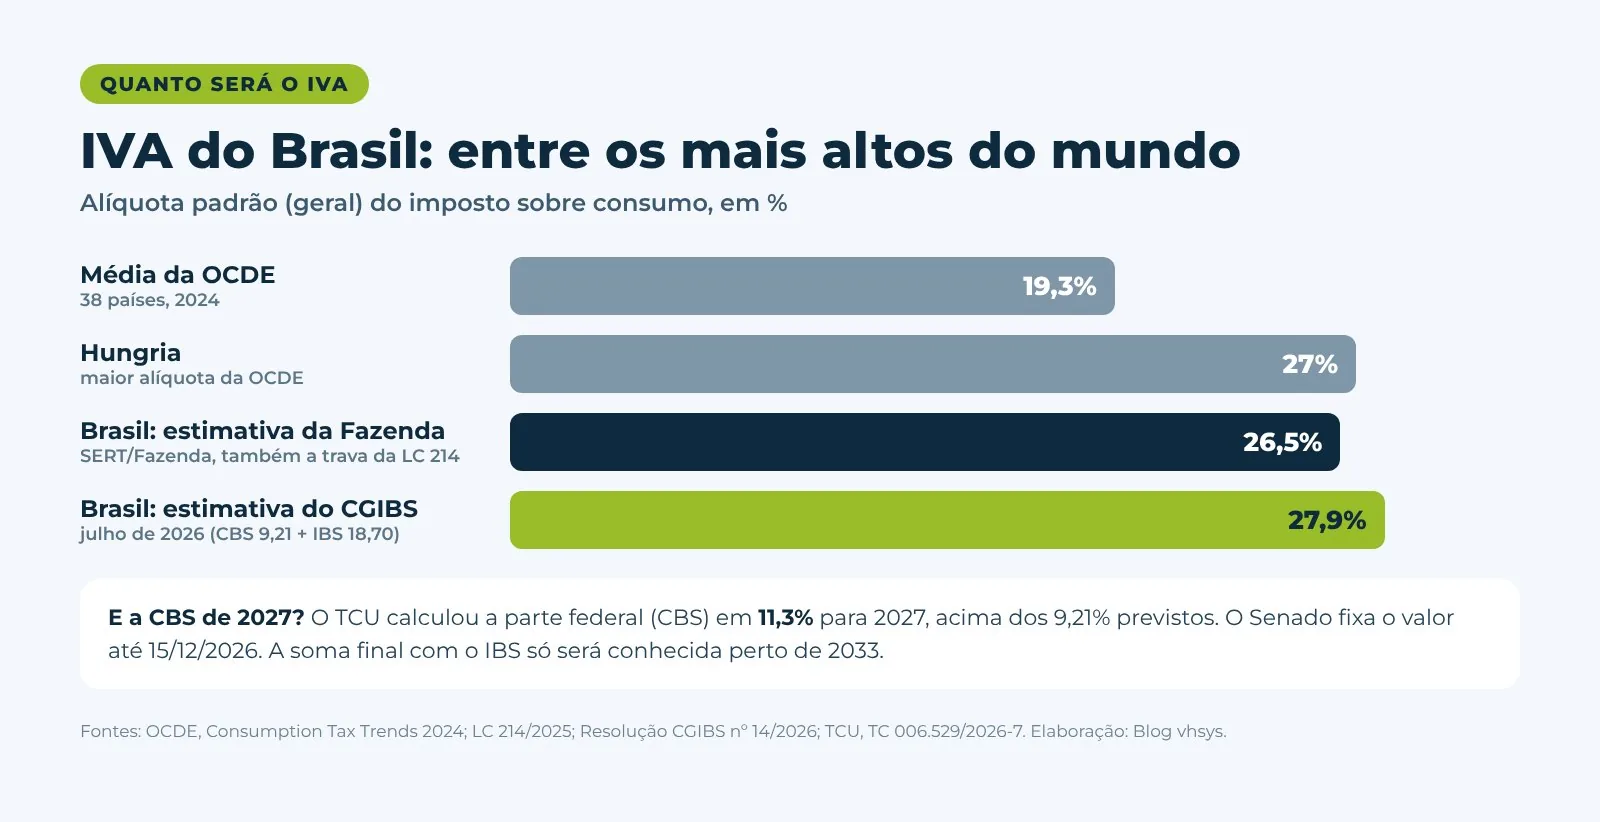
- 26,5%: estimativa anterior da Secretaria Extraordinária da Reforma Tributária, do Ministério da Fazenda. É também a “trava” prevista na Lei Complementar 214/2025: se a soma de CBS e IBS passar desse patamar, o governo precisa propor medidas ao Congresso para reduzi-la.
- 27,91%: estimativa do Comitê Gestor do IBS na Resolução CGIBS nº 14, de julho de 2026, com 18,70 pontos de IBS e 9,21 de CBS.
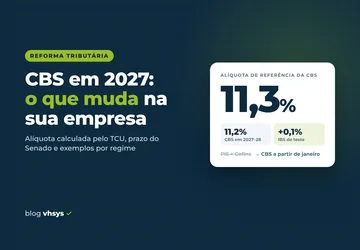
- 11,3% de CBS em 2027: em 28/10/2026, o Tribunal de Contas da União calculou a alíquota de referência da CBS para 2027 em 11,3%, acima dos 9,21% esperados. O Senado tem até 15/12/2026 para fixar o valor; se não fixar, vale o cálculo do TCU. Explicamos o impacto no guia CBS 2027: alíquota de 11,3%.
Por que a alíquota brasileira é tão alta? A regra é manter a mesma arrecadação de hoje. Como o Congresso aprovou muitos tratamentos favorecidos (alíquotas reduzidas, cesta básica zerada, regimes específicos, Simples Nacional, cashback), a alíquota cheia precisa ser maior para compensar quem paga menos.
IVA no mundo
Segundo a OCDE, a alíquota padrão média de IVA entre os 38 países do grupo era de 19,3% em 2024. A maior é a da Hungria, com 27%; países como Dinamarca e Suécia cobram 25%. Com algo entre 26,5% e 28%, o Brasil deve ficar entre os IVAs mais altos do mundo. A diferença é que, aqui, ele substitui uma carga que já é alta, só que escondida em cinco tributos diferentes.
Quem paga menos: alíquotas reduzidas, zero e cashback
Nem tudo vai pagar a alíquota cheia. A LC 214/2025 criou faixas diferentes:
| Tratamento | Quanto paga | Exemplos |
|---|---|---|
| Alíquota zero | 0% | Itens da Cesta Básica Nacional (arroz, feijão, leite, carnes, ovos, café, entre outros) e alguns medicamentos |
| Redução de 60% | 40% da alíquota cheia | Serviços de saúde e de educação, dispositivos médicos, alimentos listados na lei que ficaram fora da cesta básica, produtos de higiene pessoal e limpeza de uso popular, insumos agropecuários, produções culturais |
| Redução de 30% | 70% da alíquota cheia | Profissões intelectuais regulamentadas, como advocacia, contabilidade, engenharia, arquitetura e economia |
| Regimes específicos | Regras próprias | Combustíveis, serviços financeiros, planos de saúde, bens imóveis, bares e restaurantes, hotelaria |
Há ainda o cashback: famílias de baixa renda inscritas no CadÚnico recebem de volta parte do imposto pago. A devolução é de 100% da CBS e 20% do IBS na compra do botijão de gás de até 13 kg e nas contas de energia, água, esgoto, gás canalizado e telecomunicações, e de 20% dos dois tributos nas demais compras (LC 214/2025, art. 118).
Imposto Seletivo: o “imposto do pecado”
Guia completo: veja a tabela de alíquotas do Imposto Seletivo e a PEC do IPI.
O Imposto Seletivo não faz parte do IVA. Ele é cobrado uma única vez, sem crédito, sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A Medida Provisória nº 1.399, publicada em 4/11/2026, definiu as alíquotas de 2027, com cobrança a partir de fevereiro:
- Cigarros, bebidas alcoólicas e bebidas açucaradas: no primeiro ano, alíquotas equivalentes às do IPI atual.
- Veículos: base entre 3,9% e 6,3%, com ajustes conforme potência e combustível; alíquota zero para veículos de pessoas com deficiência, taxistas e caminhões leves, entre outros.
- Loterias: 0,5%.
- Bens minerais: alíquota zero em 2027.
Para a maioria das pequenas empresas, o Imposto Seletivo não tem impacto direto, a não ser para quem vende esses produtos. As alíquotas a partir de 2028 dependem de projeto de lei que o governo deve enviar até 31/05/2027.
Cronograma: o que muda em cada ano
| Ano | CBS | IBS | Tributos antigos |
|---|---|---|---|
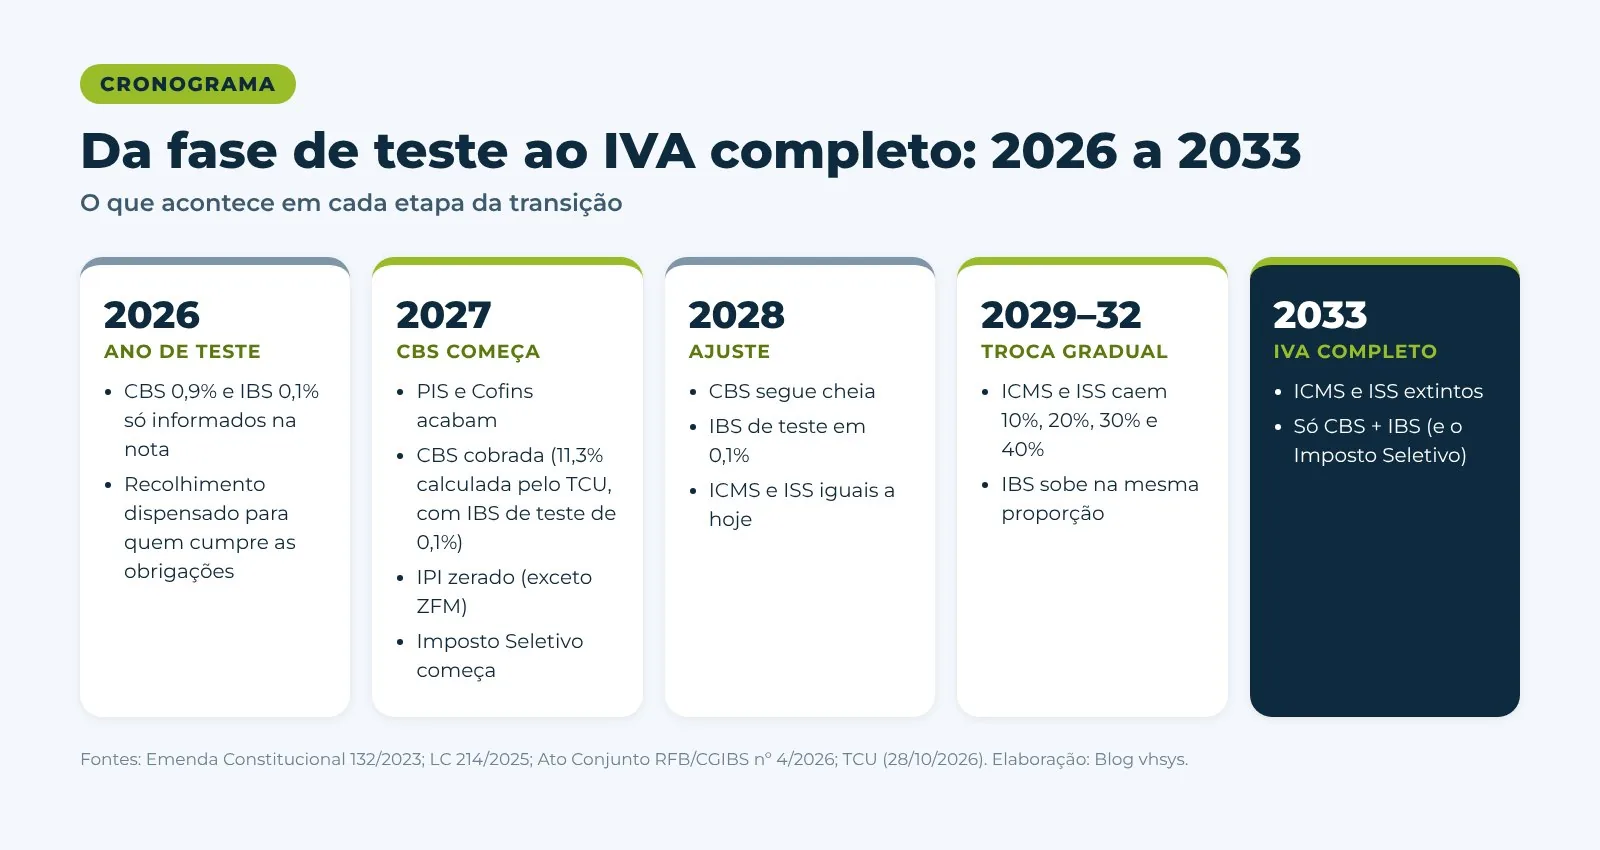
| 2026 | 0,9% de teste, só informado na nota | 0,1% de teste, só informado | Todos continuam. O recolhimento do teste é dispensado para quem cumpre as obrigações acessórias |
| 2027 | Cobrada de verdade (11,3% calculada pelo TCU, com 0,1 ponto reservado ao IBS de teste) | 0,1% de teste | PIS e Cofins acabam; IPI zerado, exceto para produtos que também são fabricados na Zona Franca de Manaus |
| 2028 | Cheia | 0,1% de teste | ICMS e ISS iguais a hoje |
| 2029 a 2032 | Cheia | Sobe aos poucos | ICMS e ISS reduzidos em 10%, 20%, 30% e 40% |
| 2033 | Cheia | Cheio | ICMS e ISS extintos |
Desde 2026, as notas fiscais (NF-e, NFC-e, NFS-e e outras) já têm os campos de CBS e IBS e a classificação tributária (cClassTrib) de cada item. Para as empresas do Simples Nacional, a obrigação de preencher esses campos começa em 1º/01/2027.
Split payment: o imposto sai direto no pagamento
O split payment (pagamento dividido) é uma das maiores novidades do IVA brasileiro. Quando o cliente paga por Pix, cartão ou boleto, o sistema de pagamento separa automaticamente a parte do imposto e a envia ao governo. A empresa recebe só o valor líquido.
Segundo a Receita Federal, a implantação será em fases: começa em 2027, de forma facultativa e só entre empresas (B2B); depois passa a ser obrigatória no B2B e, mais adiante, chega às vendas ao consumidor, ainda sem data definida. Para o caixa da empresa, o efeito é direto: o dinheiro do imposto deixa de ficar com você até o vencimento da guia. Planeje o fluxo de caixa com isso em mente.
Como fica o Simples Nacional e o MEI
O Simples Nacional continua existindo. Quem está no Simples segue pagando tudo em uma guia única, o DAS, e a CBS e o IBS entram no lugar de PIS, Cofins, ICMS e ISS dentro dela. O MEI também continua com o valor fixo mensal.
A mudança está nas vendas para outras empresas. O cliente que compra de uma empresa do Simples só aproveita como crédito o que foi efetivamente recolhido no DAS, bem menos que os 26% a 28% de um fornecedor do regime regular. Isso pode tornar a empresa do Simples menos competitiva no B2B.
Por isso existe o Simples híbrido: a empresa pode continuar no Simples para os demais tributos e recolher CBS e IBS pelo regime regular, gerando crédito cheio para o cliente. Vale a pena para quem vende principalmente para outras empresas e tem muitas compras com crédito. Explicamos as contas no guia do Simples Nacional híbrido e em Reforma Tributária e Simples Nacional.
Quem ganha e quem perde: exemplos com números
O impacto depende de uma conta: quanto da sua despesa vai gerar crédito. Compras de mercadoria, insumos, energia, aluguel pago a empresa, frete e software geram crédito. A folha de pagamento não gera. Veja três empresas fictícias com faturamento de R$ 100 mil por mês, todas no regime regular e com o IVA completo de 28%:
| Empresa | Compras com crédito | IVA nas vendas | Crédito | IVA a recolher | Peso sobre o faturamento |
|---|---|---|---|---|---|
| Loja de roupas | R$ 60 mil | R$ 28.000 | R$ 16.800 | R$ 11.200 | 11,2% |
| Pequena indústria de alimentos | R$ 50 mil | R$ 28.000 | R$ 14.000 | R$ 14.000 | 14,0% |
| Agência de marketing | R$ 15 mil | R$ 28.000 | R$ 4.200 | R$ 23.800 | 23,8% |
Como ler: o comércio e a indústria, que compram muito, abatem boa parte do imposto com créditos. Prestadores de serviço, cuja maior despesa é a equipe, têm pouco crédito e sentem mais a mudança, principalmente quem hoje está no Lucro Presumido e paga PIS e Cofins cumulativos de 3,65%. Para profissões regulamentadas, a redução de 30% suaviza a conta.
Exemplos ilustrativos, sem regimes específicos nem alíquotas reduzidas. Para simular com os seus números, use a calculadora da reforma tributária.
Vantagens e desafios do IVA
| Vantagens | Desafios |
|---|---|
| Fim do efeito cascata: imposto só sobre o valor agregado | Alíquota padrão entre as maiores do mundo |
| Crédito amplo sobre quase tudo o que a empresa compra | Prestadores de serviço com pouca compra tendem a pagar mais |
| Uma legislação nacional no lugar de milhares | Oito anos convivendo com dois sistemas ao mesmo tempo |
| Imposto visível na nota, “por fora” do preço | Revisar preços, contratos e cadastros de produtos |
| Fim da guerra fiscal com a cobrança no destino | Split payment muda o capital de giro |
| Exportações e investimentos totalmente desonerados | Exige sistema de gestão e notas fiscais atualizados |
A nota fiscal já mudou. O seu sistema está pronto?
No vhsys, NF-e, NFC-e e NFS-e já saem com os campos de CBS, IBS e classificação tributária (cClassTrib), e o financeiro mostra o impacto da reforma no seu caixa.
Teste grátis por 7 dias ›O que a sua empresa precisa fazer agora
- Calcule o seu percentual de compras com crédito. É o número que mais define se a sua carga sobe ou cai.
- Revise a tabela de preços considerando o imposto “por fora” e a CBS de 2027.
- Converse com o contador sobre o regime: Lucro Presumido, Lucro Real, Simples ou Simples híbrido.
- Cobre dos fornecedores notas corretas, com CBS e IBS destacados. Sem nota correta, não há crédito.
- Revise contratos longos e inclua cláusula de reequilíbrio por mudança de tributo.
- Atualize o cadastro de produtos e serviços com NCM, NBS e classificação tributária (cClassTrib).
- Prepare o caixa para o split payment e para a mudança no prazo de recolhimento.
- Use um sistema de gestão atualizado, que emita as notas com os campos de CBS, IBS e cClassTrib e calcule os créditos automaticamente. Veja o checklist completo da reforma.
Conclusão
O IVA é a maior mudança no sistema de impostos do Brasil em décadas. No papel, ele é mais simples e mais justo: cada empresa paga só sobre o que agrega, com crédito sobre o que compra. Na prática, a alíquota alta e a transição longa exigem preparo. Quem organizar agora preços, cadastros e notas fiscais vai atravessar 2027 com mais tranquilidade e menos surpresas no caixa.
Conteúdo informativo, atualizado em 05/11/2026. As alíquotas definitivas ainda dependem de decisões do Senado e do Comitê Gestor do IBS; vamos atualizar este guia a cada mudança. Confirme a aplicação ao seu caso com o seu contador.
Fontes
- Planalto: Lei Complementar nº 214/2025 (regulamenta CBS, IBS e Imposto Seletivo)
- Planalto: Emenda Constitucional nº 132/2023
- CGIBS: Resolução CGIBS nº 14/2026
- Contmatic: Alíquota de referência IBS e CBS: 27,91% e a trava de 26,5%
- Mattos Filho: TCU propõe alíquota de referência para a CBS em 2027
- Agência Senado: MP define as alíquotas do Imposto Seletivo para 2027
- Contábeis: Split payment começa em 2027 e será opcional no B2B
- OCDE: Consumption Tax Trends 2024
- Estratégia: Percentuais de cashback de CBS e IBS (LC 214/2025, art. 118)
Perguntas frequentes sobre IVA
O que é IVA?
IVA é o Imposto sobre Valor Agregado: um imposto sobre consumo em que cada empresa paga só sobre o valor que acrescentou, abatendo como crédito o imposto pago nas compras. No Brasil, ele será dual: CBS (federal) e IBS (estados e municípios).
Qual será a alíquota do IVA no Brasil?
Ainda não há número final. As estimativas oficiais vão de 26,5% (Fazenda) a 27,91% (Comitê Gestor do IBS, julho de 2026) para CBS + IBS. Para 2027, o TCU calculou a CBS em 11,3%; o Senado fixa o valor até 15/12/2026.
Quando o IVA começa a ser cobrado?
A CBS passa a ser cobrada em janeiro de 2027, no lugar de PIS e Cofins. O IBS substitui ICMS e ISS aos poucos, de 2029 a 2032, e o IVA fica completo em 2033. Em 2026 há só um ano de teste.
Quais impostos o IVA substitui?
PIS, Cofins e IPI (substituídos pela CBS, com o IPI zerado para quase todos os produtos) e ICMS e ISS (substituídos pelo IBS).
O Simples Nacional vai acabar?
Não. O Simples continua, com CBS e IBS dentro do DAS. Quem vende para outras empresas pode optar por recolher CBS e IBS por fora (Simples híbrido) para gerar crédito cheio ao cliente.
O IVA vai aumentar os preços?
Depende do setor. Produtos com longas cadeias tendem a ficar mais baratos com o fim do efeito cascata; serviços com pouca compra tendem a ficar mais caros. Itens da cesta básica terão alíquota zero.
O que é IVA dual?
É o IVA dividido em dois tributos com as mesmas regras: a CBS, administrada pela União, e o IBS, administrado por estados e municípios por meio do Comitê Gestor.
O que é split payment?
É o recolhimento automático do imposto no momento do pagamento: o banco ou a maquininha separa a parte do imposto e envia ao governo. Começa em 2027, facultativo e só entre empresas.
A equipe editorial do vhsys produz conteúdos práticos sobre gestão, notas fiscais, finanças e vendas para micro e pequenas empresas, com base em mais de 15 anos ajudando empreendedores a organizar o dia a dia do negócio com o ERP vhsys.
Continue lendo
- Reforma Tributária
Condomínio vai emitir nota fiscal: o que muda com a NFS-e em 1º de dezembro (código 99.05.01)
A partir de 1º/12/2026, o condomínio passa a emitir NFS-e sobre as cotas, com o código 99.05.01. Veja quem emite, ...
- Reforma Tributária
CBS 2027: alíquota de 11,3% proposta pelo TCU e o que muda para sua empresa
O TCU calculou a alíquota de referência da CBS para 2027 em 11,3%. Veja o que foi decidido, o que ...
- Reforma Tributária
Simples Nacional Híbrido: o que é e quando escolher?
A Reforma Tributária já começou a movimentar empresários e contadores em todo o país. E, entre os temas que mais ...
Assine e receba o que ninguém te ensina sobre empreender no dia a dia!