CBS 2027: alíquota de 11,3% proposta pelo TCU e o que muda para sua empresa
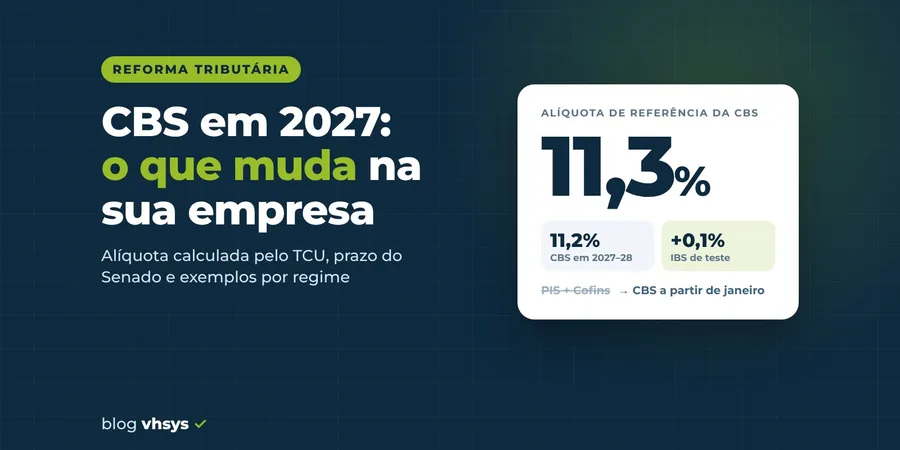
O Tribunal de Contas da União (TCU) aprovou, em 28 de outubro de 2026, o cálculo da alíquota de referência da CBS para 2027: 11,3%. É o primeiro número oficial do tributo federal que substitui o PIS e a Cofins a partir de janeiro, e ele veio bem acima do que o mercado esperava.
Neste guia explicamos o que foi decidido, por que a alíquota ficou nesse patamar, o que ainda pode mudar até dezembro e, principalmente, como fazer a conta para a sua empresa, com exemplos por regime tributário. Todas as informações trazem a fonte no final do texto.
O que o TCU decidiu
A Reforma Tributária (Emenda Constitucional 132/2023 e Lei Complementar 214/2025) determina que o TCU calcule a alíquota de referência da CBS, a Contribuição sobre Bens e Serviços. O objetivo do cálculo é preservar, no total, a mesma arrecadação que a União tinha com os tributos que deixam de existir.
Alíquota calculada: 11,3468%, arredondada para 11,3%, porque a lei manda usar uma casa decimal.
Quando: sessão do Plenário do TCU de 28/10/2026, processo TC 006.529/2026-7, relatoria do ministro Vital do Rêgo.
Compras públicas: na mesma decisão, o TCU aprovou um redutor de 44,2% sobre a CBS nas contratações da administração pública.
Próximo passo: o Senado Federal fixa a alíquota por resolução. Se não fixar dentro do prazo, passa a valer o cálculo do TCU.
Por que 11,3% e não os 9% que se falava?
As estimativas que circulavam para a CBS ficavam perto de 9%, e uma das projeções mais citadas era de cerca de 9,21%. O número do TCU ficou cerca de 2 pontos acima.

O cálculo parte de quanto o governo arrecadava com PIS e Cofins e encontra a alíquota capaz de manter essa receita. Por isso, cada tratamento favorecido aprovado no Congresso empurra a alíquota padrão para cima, porque alguém precisa compensar a diferença. Entram nessa conta:
as reduções de 60% e de 30%;
a cesta básica com alíquota zero;
os regimes específicos;
o Simples Nacional;
o cashback para famílias de baixa renda;
a devolução de créditos.
Em termos simples: quanto mais setores pagam menos, mais alta fica a alíquota de quem paga a regra geral.
O número ainda pode mudar?
Pode. O Senado precisa aprovar uma resolução com a alíquota. O cronograma registrado no processo do TCU prevê que isso aconteça até 15 de dezembro de 2026. Se o Senado não deliberar a tempo, vale automaticamente o cálculo do TCU.
Na prática, a maioria dos especialistas trata 11,3% como a melhor referência para o planejamento de 2027. Ainda assim, vale acompanhar a votação antes de reajustar a tabela de preços em definitivo.
Como fica 2027 na prática
2027 é o primeiro ano de cobrança efetiva da CBS. Para a maioria das pequenas empresas, as mudanças são estas:
PIS e Cofins deixam de existir e dão lugar à CBS.
CBS de 11,2% + IBS de 0,1%. Em 2027 e 2028 o IBS é cobrado em caráter de teste, a 0,05% estadual e 0,05% municipal (art. 344 da LC 214/2025). Para compensar, a CBS é reduzida em 0,1 ponto percentual nesses dois anos (art. 347). Somados, os dois continuam em 11,3%.
ICMS e ISS continuam iguais a hoje. Eles só começam a cair em 2029, e o IBS assume por completo em 2033.
IPI: a alíquota é reduzida a zero a partir de 2027, exceto para produtos que também são industrializados na Zona Franca de Manaus, como forma de preservar a competitividade da região.
Imposto Seletivo: começa a ser cobrado sobre produtos específicos, como cigarros, bebidas alcoólicas e bebidas açucaradas. Para a maioria das pequenas empresas, não tem impacto direto.
Crédito amplo: diferentemente do PIS e da Cofins cumulativos, a CBS gera crédito sobre praticamente tudo o que a empresa compra com imposto pago, como mercadorias, insumos, energia, aluguel de pessoa jurídica, software e serviços contratados. A folha de pagamento não gera crédito.
Quanto muda para a sua empresa: exemplos
A conta básica da CBS é: alíquota × faturamento − alíquota × compras com crédito. Nos exemplos abaixo, usamos uma empresa com faturamento de R$ 100 mil por mês e a CBS + IBS de teste somando 11,3%. Os valores são estimativas gerenciais e não consideram regimes específicos.
| Situação | PIS + Cofins hoje | CBS + IBS em 2027 | Diferença por mês |
|---|---|---|---|
| Serviços no Lucro Presumido, com 20% de compras com crédito | R$ 3.650 (3,65%) | R$ 9.040 | +R$ 5.390 |
| Comércio no Lucro Presumido, com 60% de compras com crédito | R$ 3.650 (3,65%) | R$ 4.520 | +R$ 870 |
| Comércio no Lucro Real, com 60% de compras com crédito | R$ 3.700 (9,25% sobre o valor agregado) | R$ 4.520 | +R$ 820 |
| Serviço com redução de 60% (ex.: saúde e educação), 20% de compras | R$ 3.650 | R$ 3.616 (alíquota de 4,52%) | −R$ 34 |
Leitura dos números:
Prestadoras de serviço no Lucro Presumido são as mais afetadas. Hoje pagam PIS e Cofins cumulativos de 3,65% e passam para uma alíquota cheia de 11,3%, com pouco crédito, porque a maior despesa delas é a folha.
O comércio sente menos. O crédito sobre as mercadorias compensa boa parte da alíquota maior.
Profissões regulamentadas (advocacia, contabilidade, engenharia, medicina e outras) têm redução de 30%, o que leva a alíquota a cerca de 7,9%.
Para fazer a conta com os números da sua empresa, use a nossa calculadora da reforma tributária, que compara o PIS + Cofins de hoje com a CBS de 2027. Se preferir simular uma venda específica ano a ano, use a calculadora de CBS e IBS por operação.
E quem está no Simples Nacional?
Quem continua no Simples segue pagando o DAS normalmente em 2027. A CBS passa a fazer parte da guia no lugar do PIS e da Cofins, e o seu boleto mensal não muda por causa da alíquota de 11,3%.
A mudança está no cliente. Uma empresa que compra de quem está no Simples só aproveita o crédito do que foi efetivamente recolhido no DAS, que é bem menor que os 11,3% de um fornecedor do regime regular. Para quem vende para outras empresas (B2B), isso pode pesar na negociação.
Por isso a lei criou uma alternativa: a empresa do Simples pode optar por recolher CBS e IBS fora do DAS, pelo regime regular, e continuar no Simples para os demais tributos. Explicamos como funciona e quando compensa no guia do Simples Nacional híbrido.
O que fazer até dezembro
Refaça a conta com os seus números. Levante o faturamento e quanto das suas compras e despesas terá crédito. Esse percentual define se a sua carga sobe ou cai.
Revise a tabela de preços. A CBS é cobrada "por fora" do preço, destacada na nota. Defina se vai absorver, repassar ou dividir a diferença, produto por produto ou serviço por serviço.
Olhe os contratos longos. Contratos que atravessam 2027 precisam de cláusula de reequilíbrio para mudanças de tributo.
Converse com o contador sobre o regime. Especialmente se você presta serviço no Lucro Presumido, ou se está no Simples e vende para empresas.
Prepare o sistema de emissão. A nota fiscal ganha campos de CBS, IBS e classificação tributária (cClassTrib). Um ERP atualizado aplica as regras automaticamente.
Conclusão
A CBS de 11,3% torna 2027 o primeiro ano em que a Reforma Tributária aparece de fato no caixa das empresas. Para o comércio e a indústria, o crédito amplo tende a equilibrar a conta. Para os serviços, principalmente no Lucro Presumido, a carga sobe e o preço precisa ser revisto agora, não em janeiro.
Vamos atualizar este conteúdo assim que o Senado votar a resolução com a alíquota definitiva.
Fontes
Agência Senado: Reforma tributária: TCU calcula alíquota da CBS em 11,3% para 2027 (28/10/2026)
Conjur: TCU propõe alíquota de 11,3% para a CBS em 2027; decisão vai ao Senado (28/10/2026)
ANR: CBS em 2027: TCU calcula alíquota de referência de 11,3%; fixação compete ao Senado
Portal Contábeis: CBS 2027: TCU propõe alíquota de 11,3%
InvestNews: CBS de 11,3% em 2027: como funciona a alíquota proposta pelo TCU
Lopes Castelo Advogados: CBS: alíquota de 11,3% em 2027 acima das projeções
Simtax: O IBS de 0,1% em 2027 aumenta a carga ou reduz a CBS? (arts. 344 e 347 da LC 214/2025)
Legislação: Emenda Constitucional nº 132/2023 e Lei Complementar nº 214/2025
Principais dúvidas (FAQ)
Qual é a alíquota da CBS em 2027?
A alíquota de referência calculada pelo TCU é de 11,3% (11,3468% arredondado para uma casa decimal). Em 2027 e 2028 a CBS é reduzida em 0,1 ponto, para 11,2%, porque o IBS é cobrado em caráter de teste a 0,1%. Somados, continuam em 11,3%.
A alíquota de 11,3% já é definitiva?
Ainda não. O Senado precisa fixar a alíquota por resolução, com prazo previsto até 15 de dezembro de 2026. Se não houver deliberação no prazo, vale o cálculo do TCU.
A CBS substitui quais tributos?
A CBS substitui o PIS e a Cofins a partir de 2027. O IPI tem a alíquota reduzida a zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus. ICMS e ISS só começam a ser substituídos pelo IBS a partir de 2029.
Quem está no Simples Nacional paga 11,3% de CBS?
Não. Quem continua no Simples segue recolhendo o DAS normalmente. A diferença é que o cliente pessoa jurídica só aproveita como crédito o valor efetivamente recolhido no DAS. A empresa pode optar por recolher CBS e IBS fora do DAS para gerar crédito integral ao cliente.
Como calcular a CBS da minha empresa?
Multiplique a alíquota pelo faturamento e desconte a mesma alíquota sobre as compras e despesas com crédito, como mercadorias, insumos, energia, aluguel PJ e serviços contratados. A folha de pagamento não gera crédito. A calculadora da reforma tributária do vhsys faz essa conta e compara com o PIS e a Cofins de hoje.
A equipe editorial do vhsys produz conteúdos práticos sobre gestão, notas fiscais, finanças e vendas para micro e pequenas empresas, com base em mais de 15 anos ajudando empreendedores a organizar o dia a dia do negócio com o ERP vhsys.
Continue lendo
- Reforma Tributária
Simples Nacional Híbrido: o que é e quando escolher?
A Reforma Tributária já começou a movimentar empresários e contadores em todo o país. E, entre os temas que mais ...
- Reforma Tributária
Quais dados financeiros sua empresa precisa organizar para a reforma tributária
A reforma tributária já começou e vai mudar a forma como sua empresa lida com impostos, mas, mais do que ...
- Fiscal
Reforma Tributária e o papel do contador para as empresas
A Reforma Tributária já começou a transformar a forma como empresas lidam com impostos no Brasil. Com a criação de ...
Assine e receba o que ninguém te ensina sobre empreender no dia a dia!