Dívidas empresariais: o que são, quais os tipos e como controlar
As dívidas empresariais fazem parte da realidade de muitos negócios, especialmente das pequenas e médias empresas. Em alguns momentos, recorrer a crédito pode ser necessário para manter a operação, investir ou atravessar períodos de queda nas vendas.
O problema surge quando essas dívidas não são bem acompanhadas e começam a comprometer o fluxo de caixa. Por isso, entender o que são as dívidas empresariais, quais são os principais tipos e como controlá-las é fundamental para manter a saúde financeira da empresa.
O que são dívidas empresariais?
Dívidas empresariais são todas as obrigações financeiras assumidas pela empresa, como pagamentos a fornecedores, parcelas de empréstimos, financiamentos, impostos e outros compromissos que ainda serão quitados.
Ter dívidas não significa, necessariamente, que a empresa está em dificuldade. O ponto de atenção está na falta de organização e planejamento, que pode gerar atrasos, juros altos e perda do controle financeiro.
Principais tipos dívidas empresariais
Conhecer os tipos de dívidas ajuda o empreendedor a entender melhor o impacto de cada uma no caixa e a definir prioridades de pagamento.
1. Dívidas de curto prazo
São dívidas com vencimento em até 12 meses e fazem parte da rotina financeira da empresa. Geralmente estão ligadas a despesas do dia a dia, como compras com fornecedores, impostos e contas operacionais. Como afetam diretamente o capital de giro, exigem acompanhamento frequente.
Exemplo prático: Uma loja compra mercadorias de um fornecedor e combina o pagamento em 30 ou 60 dias. Até que o pagamento seja feito, esse valor é considerado uma dívida de curto prazo.
2. Dívidas de longo prazo
As dívidas de longo prazo têm vencimento superior a 12 meses e costumam estar relacionadas a investimentos maiores. Elas permitem diluir o pagamento ao longo do tempo e, quando bem planejadas, não pressionam tanto o caixa mensal.
Exemplo prático: Uma oficina mecânica faz um financiamento de 36 meses para comprar um equipamento novo. As parcelas entram como dívida de longo prazo, enquanto o equipamento ajuda a aumentar a produtividade do negócio.
3. Dívidas com garantia
Nesse tipo de dívida, a empresa oferece um bem como garantia de pagamento. Isso normalmente permite taxas de juros menores, mas exige cuidado, já que o bem pode ser perdido em caso de inadimplência.
Exemplo prático: Um empresário usa um veículo da empresa como garantia para contratar um empréstimo com condições melhores de pagamento.
4. Dívidas sem garantia
São dívidas que não exigem bens como garantia. Apesar de mais fáceis de contratar, costumam ter juros mais altos e devem ser usadas com cautela para não comprometer o orçamento da empresa.
Exemplo prático: A empresa utiliza o limite do cartão de crédito empresarial para cobrir despesas do mês por falta de caixa.
5. Dívida boa e dívida ruim
Essa classificação ajuda a avaliar se a dívida faz sentido para o negócio. A dívida é considerada boa quando gera retorno financeiro. Já a dívida ruim é aquela que apenas cobre problemas recorrentes sem resolver a causa.
Exemplo de dívida boa: Contratar crédito para investir em um equipamento que aumenta a produção e gera mais vendas.
Exemplo de dívida ruim: Usar empréstimos constantemente apenas para pagar contas básicas do mês.

Por que as empresas se endividam?
As empresas podem se endividar por diversos motivos, como falta de capital de giro, atraso no recebimento de clientes, queda nas vendas ou necessidade de investir para crescer.
Em muitos casos, o endividamento está ligado à falta de controle financeiro. Sem acompanhar o fluxo de caixa e os compromissos futuros, o empreendedor acaba recorrendo a crédito sem planejamento.
Como controlar as dívidas da empresa?
Controlar dívidas exige organização e acompanhamento constante. Ter clareza sobre os valores a pagar, prazos e impacto no caixa ajuda a evitar atrasos, juros desnecessários e decisões tomadas no impulso. Com algumas práticas simples, é possível manter o controle financeiro no dia a dia.
1. Liste todas as dívidas da empresa
O primeiro passo é saber exatamente quanto a empresa deve. Registre todas as dívidas, incluindo valores, prazos de pagamento, juros e para quem cada valor é devido. Essa visão completa evita surpresas e facilita o planejamento financeiro.
2. Acompanhe o fluxo de caixa com frequência
Manter o fluxo de caixa atualizado permite entender se a empresa terá dinheiro suficiente para pagar as dívidas nos próximos dias ou meses. Esse acompanhamento ajuda a antecipar problemas e agir antes que o atraso aconteça.
3. Priorize as dívidas mais caras
Nem todas as dívidas têm o mesmo impacto no caixa. Dê prioridade àquelas com juros mais altos ou que podem gerar multas e bloqueios. Isso ajuda a reduzir custos e evita que a dívida cresça mais do que o necessário.
4. Negocie prazos e condições de pagamento
Sempre que possível, negocie com fornecedores e instituições financeiras. Ajustar prazos, parcelar valores ou reduzir juros pode aliviar o caixa e tornar os pagamentos mais viáveis para a empresa.
5. Evite assumir novas dívidas sem planejamento
Antes de contratar qualquer crédito, avalie se a empresa realmente consegue arcar com esse compromisso. Verifique se a dívida trará retorno e se o fluxo de caixa comporta as parcelas sem comprometer outras despesas.
6. Use ferramentas de controle financeiro
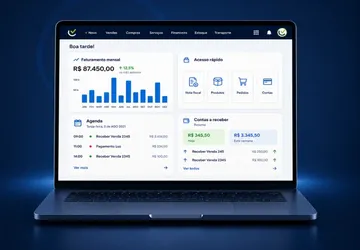
Contar com um sistema de gestão, como o vhsys, ajuda a organizar contas, acompanhar prazos e ter uma visão mais clara da situação financeira. Isso reduz erros, facilita o controle das dívidas e torna as decisões mais seguras.
Como o vhsys ajuda no controle das dívidas empresariais?
Manter as dívidas sob controle fica mais simples quando a empresa conta com um sistema de gestão financeira. O vhsys foi desenvolvido para apoiar o empreendedor nessa rotina, trazendo mais organização e previsibilidade.
Controle de contas a pagar e receber
O sistema permite registrar e acompanhar todas as obrigações financeiras, ajudando a manter os pagamentos em dia e evitando esquecimentos.
Fluxo de caixa sempre atualizado
Com o controle de entradas e saídas, é possível visualizar a situação financeira atual e entender se o caixa será suficiente para cumprir os compromissos.
Conciliação bancária
A conciliação bancária ajuda a garantir que os lançamentos do sistema estejam de acordo com os movimentos reais da conta bancária, reduzindo erros e inconsistências.
Organização financeira em um único sistema
Ao centralizar as informações financeiras, o vhsys elimina controles paralelos e facilita o acompanhamento das dívidas no dia a dia.
Relatórios financeiros para apoio à gestão
Os relatórios ajudam a entender melhor os custos e compromissos da empresa, apoiando decisões mais seguras sobre pagamentos e uso de crédito.
Mais previsibilidade para o negócio
Com dados organizados e atualizados, a empresa ganha previsibilidade financeira e mais segurança para planejar os próximos passos.
Perguntas frequentes
Quais são os principais tipos de dívidas empresariais?
As dívidas se classificam por prazo, em curto prazo (até 12 meses) e longo prazo (acima de 12 meses); por garantia, com ou sem bem dado como garantia; e por retorno, em dívida boa e dívida ruim. Conhecer o tipo ajuda a entender o impacto de cada uma no caixa e a definir prioridades de pagamento.
Qual a diferença entre dívida de curto e de longo prazo?
A dívida de curto prazo vence em até 12 meses, está ligada ao dia a dia, como compras de fornecedores e impostos, e afeta o capital de giro, exigindo acompanhamento frequente. A de longo prazo vence depois de 12 meses e costuma financiar investimentos maiores, como um equipamento, diluindo o pagamento no tempo.
Dívida com garantia ou sem garantia: qual a diferença?
Na dívida com garantia, a empresa oferece um bem, como um veículo, o que normalmente permite juros menores, mas o bem pode ser perdido em caso de inadimplência. A dívida sem garantia é mais fácil de contratar, como o limite do cartão empresarial, porém costuma ter juros mais altos e exige cautela.
O que é dívida boa e dívida ruim na empresa?
A dívida boa gera retorno financeiro, como o crédito usado para comprar um equipamento que aumenta a produção e as vendas. A dívida ruim apenas cobre problemas recorrentes sem resolver a causa, como usar empréstimos constantemente só para pagar as contas básicas do mês.
Por que as empresas se endividam?
Os motivos mais comuns são falta de capital de giro, atraso no recebimento de clientes, queda nas vendas e necessidade de investir para crescer. Em muitos casos, o endividamento está ligado à falta de controle financeiro: sem acompanhar o fluxo de caixa e os compromissos futuros, o empreendedor recorre a crédito sem planejamento.
Jornalista apaixonada pelas palavras e pelas pessoas. Pós-graduada em Gestão Comercial e Marketing Digital. Hoje, faz parte do time de conteúdo do blog do sistema de gestão vhsys, escrevendo sobre gestão de negócios e tributação, com foco em simplificar esses temas e a vida dos empreendedores, tornando a gestão mais eficiente e acessível!
Continue lendo
- Financeiro
Sistema de gestão financeira para pequenas empresas
Entenda o que é sistema de gestão financeira, quais os benefícios, como escolher o ideal para a sua empresa e ...
- Financeiro
Gestão de cobranças: como cobrar clientes sem perder vendas
A gestão de cobranças é um dos maiores desafios para pequenos negócios, especialmente para quem precisa equilibrar relacionamento com o ...
Assine e receba o que ninguém te ensina sobre empreender no dia a dia!